Domain 9te.de kaufen?
Wir ziehen mit dem Projekt
9te.de um.
Sind Sie am Kauf der Domain
9te.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 9te.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **


Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
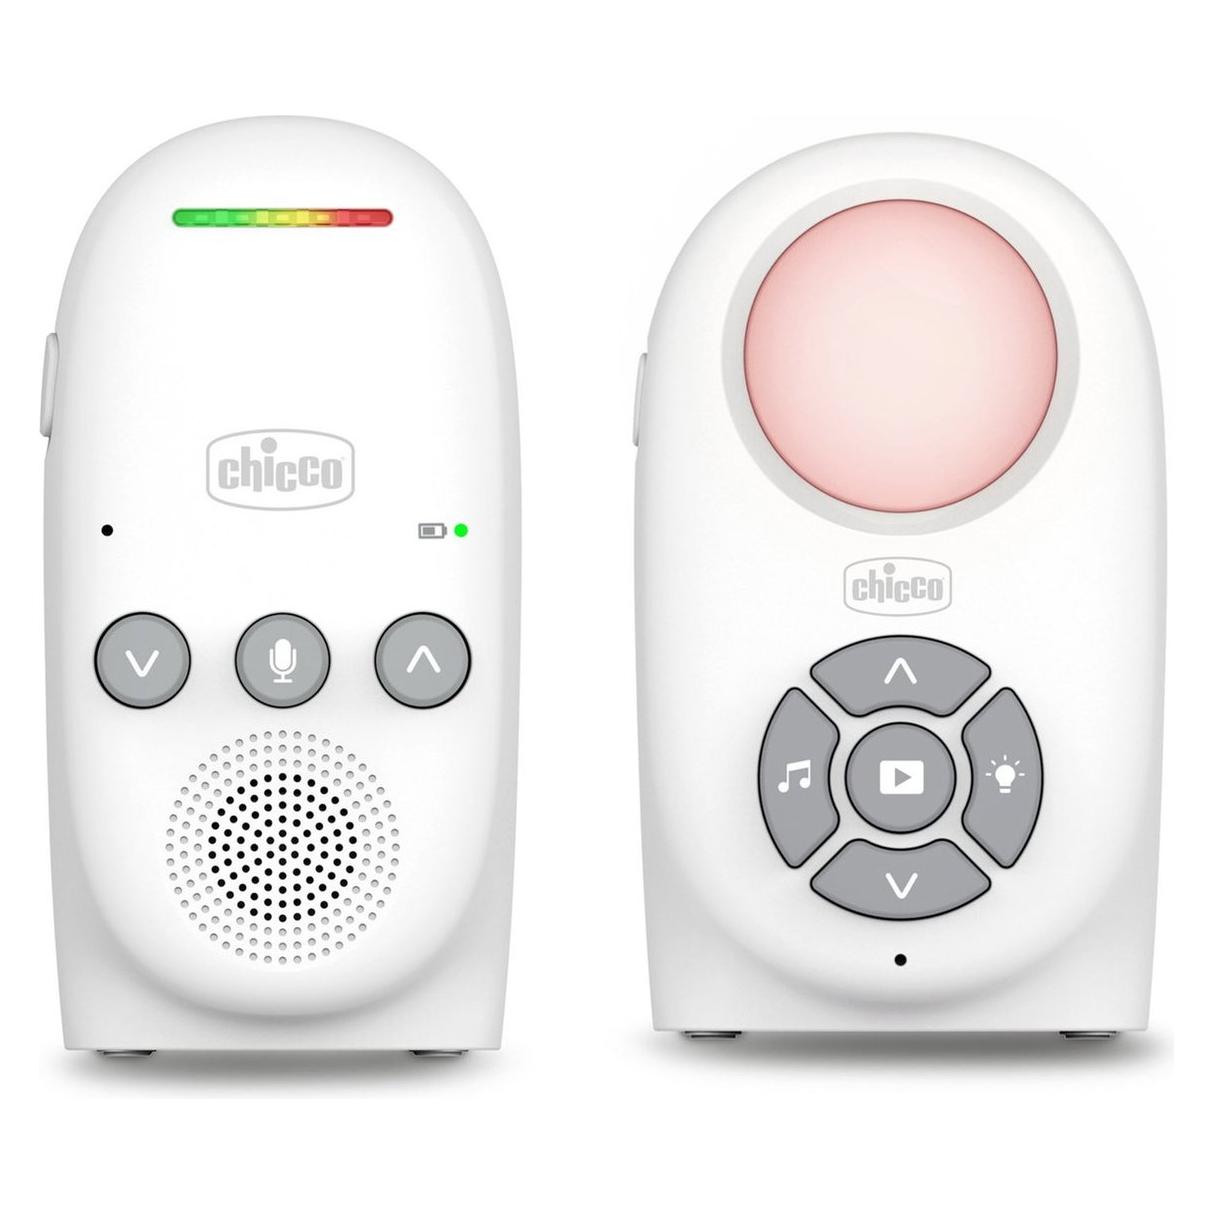
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)62,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Dig.Industr. Sammels. 10mm2 3x 3P 9TE 5ST3894Anzahl der Phasen=3Geeignet für Anzahl Geräte=9Teilungsmaß=18 mmQuerschnitt=10 mm2Länge=158 mmBreite in Teilungseinheiten=9Ausführung des elektrischen Anschlusses=StiftIsoliert=jaGeeignet für Geräte mit N-Leiter=neinGeeignet für Geräte mit Hilfsschalter=nein49,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Siemens Dig.Industr. Sammels. 16mm2 3x 3P 9TE 5ST3844Anzahl der Phasen=3Geeignet für Anzahl Geräte=9Teilungsmaß=18 mmQuerschnitt=16 mm2Länge=156 mmBreite in Teilungseinheiten=9Ausführung des elektrischen Anschlusses=StiftIsoliert=jaGeeignet für Geräte mit N-Leiter=neinGeeignet für Geräte mit Hilfsschalter=nein75,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **

Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
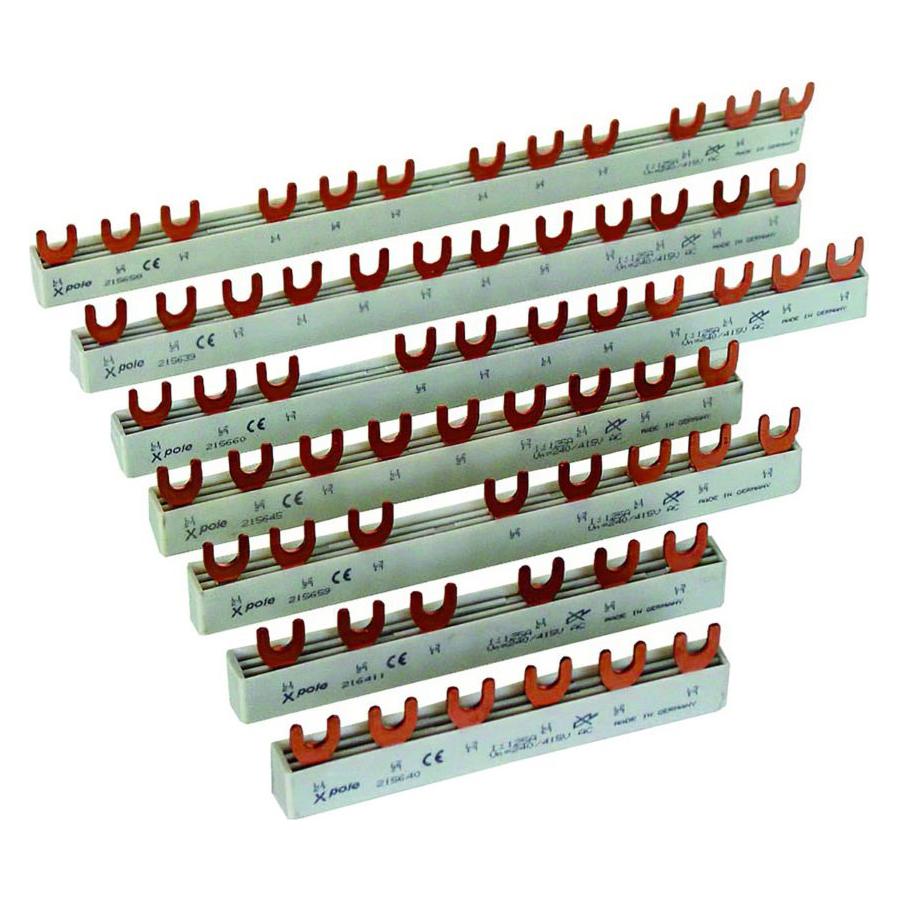
Eaton Phasenschiene ZV-KSBI-9TE/NAnzahl der Phasen=1Polzahl=2Geeignet für Anzahl Geräte=12Teilungsmaß=0 mmQuerschnitt=16 mm2Länge=157 mmZuschneidbar=jaBreite in Teilungseinheiten=9Bemessungsdauerstrom Iu=0 AAusführung des elektrischen Anschlusses=GabelIsoliert=neinBemessungsstoßspannung=4 kVBedingter Bemessungskurzschlussstrom Iq=0 kAMax. Bemessungsbetriebsspannung Ue=400 VBemessungskurzzeitstromfestigkeit Icw=0 kAGeeignet für Geräte mit N-Leiter=neinGeeignet für Geräte mit Hilfsschalter=neinFarbe=sonstige65,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hensel Automatengehäuse 9TE Mi 1109 (20001035)Einleitung Das HENSEL Automatengehäuse 9TE Mi 1109 ist ein Gehäuse für den Einsatz in elektrischen Installationen. Eigenschaften • Gehäuse aus hochwertigem, schutzisoliertem Polycarbonat \n• Große Wanddurchführungen für elektrische Verbindungen zwischen Gehäusen \n• Kabeleinführung an allen Wänden über metrische Vorprägungen oder Anbauflansche \n• Wandbefestigung möglich über Außenlaschen oder Montageschienen \n• 9 Teilungseinheiten für Reiheneinbaugeräte nach DIN 43880 \n• Ausgestattet mit PE- und N-Klemmen für Kupferleiter \n• Abdeckstreifen zum Verschließen nicht genutzter Geräteausschnitte \n• Beschriftungsstreifen für Stromkreiskennzeichnung \n• Transparenter Deckel mit Handbetätigungsverschlüssen Lieferumfang • 1 x Automatengehäuse 9TE Mi 1109 \n• 1 x transparenter Deckel \n• 1 x Abdeckstreifen zum Verschließen von nicht benutzten Geräteausschnitten \n• 1 x Beschriftungsstreifen für die Stromkreiskennzeichnung \n• PE- und N-Klemmen für Kupferleiter \n• Deckelverschlüsse für Handbetätigung (20001035)167,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)62,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Dig.Industr. Sammels. 10mm2 3x 3P 9TE 5ST3894Anzahl der Phasen=3Geeignet für Anzahl Geräte=9Teilungsmaß=18 mmQuerschnitt=10 mm2Länge=158 mmBreite in Teilungseinheiten=9Ausführung des elektrischen Anschlusses=StiftIsoliert=jaGeeignet für Geräte mit N-Leiter=neinGeeignet für Geräte mit Hilfsschalter=nein49,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Siemens Dig.Industr. Sammels. 16mm2 3x 3P 9TE 5ST3844Anzahl der Phasen=3Geeignet für Anzahl Geräte=9Teilungsmaß=18 mmQuerschnitt=16 mm2Länge=156 mmBreite in Teilungseinheiten=9Ausführung des elektrischen Anschlusses=StiftIsoliert=jaGeeignet für Geräte mit N-Leiter=neinGeeignet für Geräte mit Hilfsschalter=nein75,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hensel Automatengehäuse 9TE 9x18mm IP65 KV 9109 (6100058)Eigenschaften • Kleinverteiler aus hochwertigem Thermoplast (Polystyrol)\n• Für Aufputz-Anwendungen in Gebäuden oder der geschützten Installation im Freien\n• Automatengehäuse, mit 9 Teilungseinheiten, zum Einbau von Geräten mit Schnappbefestigung auf DIN-Tragschiene\n• Kabeleinführung über integrierte elastische Dichtmembranen\n• Mit transparenter Klappe, Kabeleinführungsblende und ausbrechbarem Geräteausschnitt\n• Schutzart IP 65 (6100058)46,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.